
Η δεύτερη μεγαλύτερη οικονομία της Ευρωζώνης βρίσκεται αντιμέτωπη με έναν επικίνδυνο συνδυασμό: ασθενική ανάπτυξη, υψηλό δημόσιο χρέος, αυξανόμενο κόστος δανεισμού και πολιτική αδυναμία δημοσιονομικής προσαρμογής.
Από τον Δαίδαλο | Συντακτική ομάδα Greece2Day
Η γαλλική οικονομία βρίσκεται σε μια από τις δυσκολότερες περιόδους των τελευταίων ετών. Τα στοιχεία για το τρίτο τρίμηνο του 2026, δείχνουν συρρίκνωση του ΑΕΠ κατά 0,1%, την ώρα που η οικονομία της Ευρωζώνης συνολικά εμφανίζει θετικό ρυθμό ανάπτυξης.
Η διαφορά είναι ιδιαίτερα σημαντική. Η Γαλλία δεν αντιμετωπίζει απλώς μια προσωρινή επιβράδυνση της οικονομικής δραστηριότητας. Βρίσκεται αντιμέτωπη με ένα βαθύτερο πρόβλημα: η οικονομική στασιμότητα περιορίζει τη δυνατότητα της κυβέρνησης να μειώσει το δημοσιονομικό έλλειμμα, ενώ το ήδη υψηλό δημόσιο χρέος αυξάνει την ευαισθησία της χώρας στις μεταβολές των επιτοκίων.
Πρόκειται για έναν δυνητικά αυτοτροφοδοτούμενο μηχανισμό. Η χαμηλή ανάπτυξη περιορίζει τα φορολογικά έσοδα. Η δημοσιονομική πίεση απαιτεί πρόσθετα μέτρα. Τα μέτρα αυτά μπορεί να αποδυναμώσουν περαιτέρω τη ζήτηση. Και όσο το χρέος παραμένει υψηλό, οι επενδυτές απαιτούν μεγαλύτερη αποζημίωση για τον κίνδυνο που αναλαμβάνουν.
Η Γαλλία δεν βρίσκεται σήμερα στην ίδια θέση με τις χώρες της Ευρωζώνης που αντιμετώπισαν κρίση χρηματοδότησης την προηγούμενη δεκαετία. Διαθέτει μεγάλη, διαφοροποιημένη οικονομία, βαθιά αγορά κρατικών ομολόγων και πρόσβαση στους ευρωπαϊκούς νομισματικούς θεσμούς. Ωστόσο, το μέγεθος της οικονομίας της σημαίνει ότι μια παρατεταμένη δημοσιονομική κρίση θα μπορούσε να έχει πολύ ευρύτερες συνέπειες.
Η οικονομική στασιμότητα μετατρέπεται σε δημοσιονομικό πρόβλημα
Η οικονομική ανάπτυξη είναι ένας από τους σημαντικότερους παράγοντες που καθορίζουν τη βιωσιμότητα του δημόσιου χρέους. Όταν το ονομαστικό ΑΕΠ αυξάνεται, το κράτος έχει περισσότερες δυνατότητες να εξυπηρετεί τις υποχρεώσεις του και να περιορίζει σταδιακά το χρέος ως ποσοστό του εθνικού εισοδήματος.
Αντίθετα, όταν η οικονομία παραμένει στάσιμη, ακόμη και η σταθεροποίηση του λόγου χρέους προς ΑΕΠ γίνεται δυσκολότερη. Η σημερινή εικόνα της Γαλλίας αναδεικνύει ακριβώς αυτή τη δυσκολία.

Διαβάστε ακόμα: Γιατί η Γαλλία θα μπορούσε να ανατινάξει την Ευρώπη
Η ιδιωτική κατανάλωση δεν προσφέρει την αναγκαία δυναμική, οι επιχειρηματικές επενδύσεις επηρεάζονται από την αβεβαιότητα και το υψηλό κόστος χρηματοδότησης, ενώ η δημοσιονομική πολιτική δεν διαθέτει πλέον τα περιθώρια για μια μεγάλης κλίμακας επεκτατική παρέμβαση.
Το αποτέλεσμα είναι μια οικονομία που χρειάζεται ανάπτυξη για να βελτιώσει τα δημόσια οικονομικά της, αλλά ταυτόχρονα καλείται να περιορίσει τις δαπάνες ή να αυξήσει τα έσοδα με τρόπο που μπορεί να επιβαρύνει την ανάπτυξη.
Αυτό είναι το βασικό δίλημμα της γαλλικής οικονομικής πολιτικής.
Δημόσιο χρέος κοντά στο 120% του ΑΕΠ: Γιατί το επίπεδο δεν λέει όλη την ιστορία
Το δημόσιο χρέος της Γαλλίας προσεγγίζει το 120% του ΑΕΠ, ένα ιδιαίτερα υψηλό επίπεδο για μια οικονομία που δεν βρίσκεται σε συνθήκες πολέμου ή έκτακτης ύφεσης. Ωστόσο, η βιωσιμότητα του χρέους δεν κρίνεται αποκλειστικά από το απόλυτο ποσοστό του.
Καθορίζεται από τέσσερις βασικούς παράγοντες: το επιτόκιο εξυπηρέτησης, τον ονομαστικό ρυθμό ανάπτυξης, το πρωτογενές δημοσιονομικό αποτέλεσμα και το υφιστάμενο απόθεμα χρέους.
Η βασική σχέση μπορεί να αποτυπωθεί ως εξής:

Η εξίσωση δείχνει γιατί η οικονομική στασιμότητα είναι τόσο σημαντική. Όταν το επιτόκιο υπερβαίνει τον ρυθμό ανάπτυξης, το υφιστάμενο χρέος δημιουργεί πρόσθετη πίεση και απαιτεί μεγαλύτερα πρωτογενή πλεονάσματα για να σταθεροποιηθεί.
Αντίθετα, όταν η οικονομία αναπτύσσεται ταχύτερα από το μέσο κόστος εξυπηρέτησης του χρέους, η δυναμική γίνεται ευνοϊκότερη. Αυτός είναι και ο λόγος για τον οποίο δύο χώρες με παρόμοιο λόγο χρέους προς ΑΕΠ μπορεί να αντιμετωπίζουν πολύ διαφορετικούς δημοσιονομικούς κινδύνους.
Το παράδειγμα: Τι χρειάζεται η Γαλλία για να σταθεροποιήσει το χρέος της;
Ας εξετάσουμε ένα υποθετικό παράδειγμα, χρησιμοποιώντας αρχικό δημόσιο χρέος ίσο με το 120% του ΑΕΠ. Υποθέτουμε διαφορετικούς συνδυασμούς ονομαστικής ανάπτυξης και μέσου επιτοκίου εξυπηρέτησης.

Η διαφορά είναι εντυπωσιακή. Με ονομαστική ανάπτυξη 3,5% και μέσο επιτόκιο 2,5%, η χώρα μπορεί θεωρητικά να διατηρήσει σταθερό τον λόγο χρέους ακόμη και με ένα μικρό πρωτογενές έλλειμμα. Εάν όμως η ονομαστική ανάπτυξη περιοριστεί στο 1% και το μέσο επιτόκιο αυξηθεί στο 4%, απαιτείται πρωτογενές πλεόνασμα περίπου 3,6% του ΑΕΠ.
Για μια χώρα με μεγάλες κοινωνικές δαπάνες, ισχυρές πολιτικές αντιστάσεις και ασθενική οικονομική ανάπτυξη, μια τέτοια προσαρμογή θα ήταν εξαιρετικά απαιτητική. Το παράδειγμα αποτυπώνει το πραγματικό πρόβλημα: η βιωσιμότητα του χρέους εξαρτάται λιγότερο από ένα μεμονωμένο επίπεδο χρέους και περισσότερο από τη σχέση ανάπτυξης, επιτοκίων και δημοσιονομικής πολιτικής.
Τα νέα στοιχεία: Επενδύσεις, εξαγωγές και πληθωρισμός επιδεινώνουν την εικόνα
Η σημερινή ανακοίνωση της γαλλικής στατιστικής υπηρεσίας INSEE επιβεβαιώνει ότι η αδυναμία της οικονομίας δεν περιορίζεται σε έναν μόνο κλάδο.

Η υποχώρηση των επενδύσεων και των εξαγωγών δείχνει ότι η οικονομία δυσκολεύεται να ανακτήσει δυναμική από την παραγωγική δραστηριότητα και το εξωτερικό εμπόριο. Η κατανάλωση των νοικοκυριών αυξήθηκε κατά 0,4%, ωστόσο ο πληθωρισμός επιταχύνθηκε στο 3,4% τον Οκτώβριο, σύμφωνα με τον εθνικό δείκτη τιμών καταναλωτή. Αυτό περιορίζει τις προοπτικές διατηρήσιμης ανάκαμψης της αγοραστικής δύναμης.
Η οικονομία της Γαλλίας έχει ήδη καταγράψει συρρίκνωση το πρώτο τρίμηνο, στασιμότητα το δεύτερο και νέα υποχώρηση το τρίτο. Δεν βρίσκεται ακόμη σε τεχνική ύφεση, με τον συνήθη ορισμό των δύο συνεχόμενων αρνητικών τριμήνων, αλλά η απόσταση από αυτήν είναι μικρή.
Οι αγορές ομολόγων στέλνουν προειδοποιητικό μήνυμα
Η δημοσιονομική κατάσταση γίνεται ακόμη δυσκολότερη όταν το κόστος χρηματοδότησης αυξάνεται. Σύμφωνα με το Reuters, μετά την ανακοίνωση των στοιχείων για το ΑΕΠ, η απόδοση του γαλλικού δεκαετούς κρατικού ομολόγου αυξήθηκε κατά περίπου έξι μονάδες βάσης, φτάνοντας το 4,944%.
Η κίνηση αυτή υποδηλώνει ότι οι επενδυτές απαιτούν υψηλότερη απόδοση για να διακρατήσουν γαλλικό κρατικό χρέος. Χρειάζεται, πάντως, μια ουσιαστική διάκριση: η απόδοση του δεκαετούς ομολόγου δεν αποτελεί το μέσο επιτόκιο ολόκληρου του υφιστάμενου δημόσιου χρέους.
Το μεγαλύτερο μέρος των κρατικών υποχρεώσεων έχει εκδοθεί στο παρελθόν με διαφορετικά επιτόκια και λήξεις. Συνεπώς, η άνοδος των αποδόσεων επιβαρύνει σταδιακά τον προϋπολογισμό, καθώς το Δημόσιο αναχρηματοδοτεί παλαιότερες εκδόσεις και δανείζεται για την κάλυψη νέων ελλειμμάτων.
Η επίδραση μπορεί να είναι σημαντική σε βάθος χρόνου, ακόμη και εάν δεν εμφανίζεται αμέσως στο σύνολό της.

Το πολιτικό αδιέξοδο και ο προϋπολογισμός του 2027
Η γαλλική κρίση δεν είναι μόνο οικονομική. Είναι και πολιτική. Η δημοσιονομική προσαρμογή απαιτεί αποφάσεις για δαπάνες, φόρους και μεταρρυθμίσεις, οι οποίες επηρεάζουν διαφορετικές κοινωνικές ομάδες. Σε ένα περιβάλλον κατακερματισμένων πολιτικών συσχετισμών, η διαμόρφωση σταθερής κοινοβουλευτικής πλειοψηφίας για τέτοιες αποφάσεις είναι ιδιαίτερα δύσκολη.
Ο υπουργός Οικονομίας Ρολάν Λεσκύρ αναγνώρισε σήμερα ότι η οικονομία βρίσκεται ουσιαστικά σε ακινησία, προειδοποιώντας ότι χωρίς δημοσιονομική εξυγίανση η κατάσταση μπορεί να επιδεινωθεί σοβαρά.
Το δίλημμα, ωστόσο, παραμένει: η υπερβολικά γρήγορη προσαρμογή μπορεί να πλήξει τη ζήτηση, ενώ η αναβολή της μπορεί να επιβαρύνει την εμπιστοσύνη των αγορών.
Τι σημαίνει η γαλλική κρίση για την Ευρωζώνη και την Ελλάδα
Η Γαλλία αποτελεί συστημικά σημαντική οικονομία για την Ευρωζώνη. Η αγορά κρατικών ομολόγων της, οι τράπεζές της και οι εμπορικές της σχέσεις συνδέονται στενά με τις υπόλοιπες ευρωπαϊκές οικονομίες.
Μια παρατεταμένη αύξηση του γαλλικού κόστους δανεισμού θα μπορούσε να επηρεάσει το επενδυτικό κλίμα και την αποτίμηση κινδύνου και σε άλλες χώρες. Για την Ελλάδα, υπάρχουν τρία σημαντικά διδάγματα:
Πρώτον, η βιωσιμότητα του χρέους εξαρτάται καθοριστικά από τη διατήρηση της ονομαστικής ανάπτυξης.
Δεύτερον, η δημοσιονομική αξιοπιστία μπορεί να περιορίζει το ασφάλιστρο κινδύνου που απαιτούν οι επενδυτές.
Τρίτον, η διάρθρωση και η μέση διάρκεια του χρέους έχουν μεγάλη σημασία, επειδή καθορίζουν πόσο γρήγορα οι μεταβολές των επιτοκίων μεταφέρονται στον κρατικό προϋπολογισμό.
Η Ελλάδα και η Γαλλία έχουν διαφορετική διάρθρωση δημόσιου χρέους και διαφορετικά χρηματοδοτικά χαρακτηριστικά. Επομένως, η σύγκριση πρέπει να αφορά τους οικονομικούς μηχανισμούς και όχι να υπονοεί ότι αντιμετωπίζουν ταυτόσημο κίνδυνο.
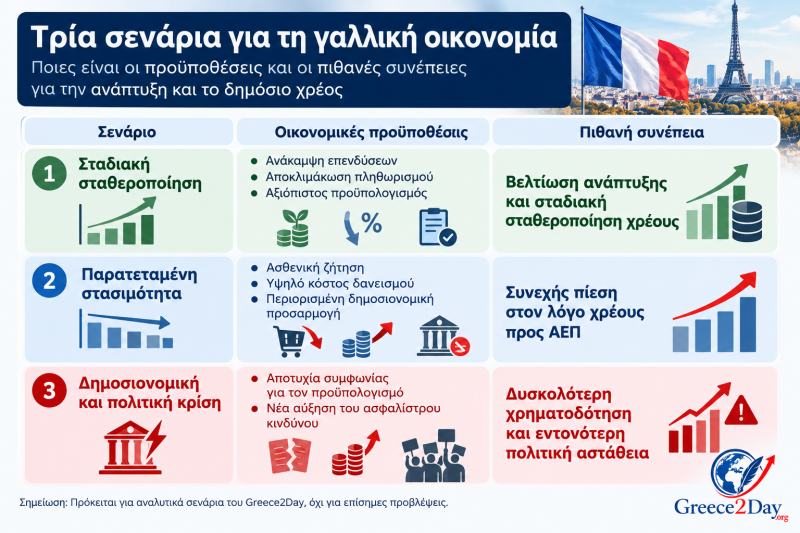
Συμπέρασμα: Το πραγματικό πρόβλημα δεν είναι μόνο το χρέος, αλλά η απουσία ανάπτυξης
Η Γαλλία δεν αντιμετωπίζει σήμερα μια άμεση κρίση αδυναμίας πληρωμών. Αντιμετωπίζει, όμως, μια δύσκολη οικονομική εξίσωση. Το δημόσιο χρέος έχει φτάσει στο 119% του ΑΕΠ στο τέλος του δεύτερου τριμήνου του 2026, σύμφωνα με τα τελευταία διαθέσιμα επίσημα στοιχεία, ενώ η οικονομία δυσκολεύεται να αναπτυχθεί.
Η κυβέρνηση καλείται να περιορίσει το έλλειμμα χωρίς να προκαλέσει βαθύτερη ύφεση, να αποκαταστήσει την εμπιστοσύνη των επενδυτών χωρίς να επιβαρύνει υπερβολικά τους πολίτες και να διαμορφώσει μια αξιόπιστη οικονομική στρατηγική σε ένα ιδιαίτερα δύσκολο πολιτικό περιβάλλον.
Η μεγαλύτερη απειλή για τη Γαλλία δεν είναι ότι χρωστά πολλά. Είναι ότι κινδυνεύει να συνεχίσει να χρωστά ολοένα περισσότερα, χωρίς η οικονομία της να αναπτύσσεται αρκετά ώστε να στηρίξει αυτό το χρέος.
Και επειδή πρόκειται για τη δεύτερη μεγαλύτερη οικονομία της Ευρωζώνης, οι συνέπειες μιας τέτοιας εξέλιξης δεν θα περιοριστούν στα γαλλικά σύνορα.
Add comment
Comments